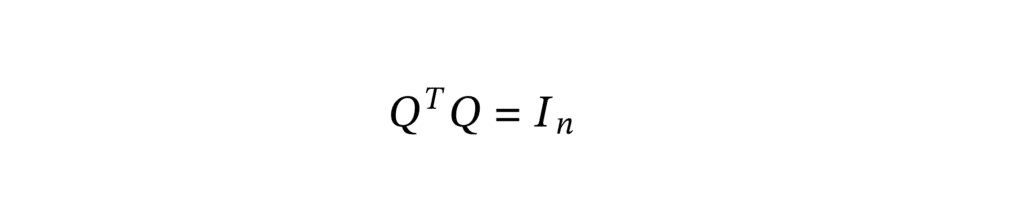
La décomposition de Schur, du nom du mathématicien Issai Schur, affirme qu’une très large famille de matrices peut être rendue triangulaire à l’aide d’une matrice orthogonale. Tu connais déjà le théorème spectral : toute matrice symétrique réelle est diagonalisable dans une base orthonormée, mais la plupart des matrices ne sont pas symétriques et beaucoup ne sont même pas diagonalisables. La décomposition de Schur propose un compromis : on renonce à obtenir une matrice diagonale, mais on conserve une base orthonormée.
Introduction
Cette notion est hors programme en prépa ECG. Elle peut toutefois apparaître dans un sujet de concours, notamment aux épreuves parisiennes, sous la forme d’une récurrence guidée sur la taille de la matrice, ou à l’oral comme prolongement du théorème spectral.
Dans cet article, nous allons énoncer la décomposition de Schur, l’illustrer sur un exemple, la démontrer, puis voir comment elle permet de retrouver le théorème spectral.
Énoncé de la décomposition de Schur
Pour \(A\in M_n(\mathbb R)\), on note \(\chi_A\) son polynôme caractéristique :
\[
\chi_A(x)=\det(xI_n-A)
\]
C’est un polynôme de degré \(n\) dont les racines réelles sont exactement les valeurs propres de \(A\).
On dit que \(\chi_A\) est scindé sur \(\mathbb R\) lorsqu’il s’écrit :
\[
\chi_A(x)=(x-\lambda_1)(x-\lambda_2)\cdots(x-\lambda_n)
\]
avec \(\lambda_1,\ldots,\lambda_n\) réels, éventuellement égaux.
Théorème de Schur
Si \(\chi_A\) est scindé sur \(\mathbb R\), alors il existe une matrice orthogonale \(Q\), c’est-à-dire vérifiant :
\[
Q^TQ=I_n
\]
et une matrice triangulaire supérieure \(T\) telle que :
\[
A=QTQ^T
\]
Comme \(Q^{-1}=Q^T\), la matrice \(A\) est semblable à \(T\) : elles ont le même polynôme caractéristique. Les coefficients diagonaux de \(T\) sont donc les valeurs propres \(\lambda_1,\ldots,\lambda_n\), répétées selon leur multiplicité.
Dans sa version d’origine, le théorème porte sur les matrices complexes et ne demande aucune hypothèse. La version réelle présentée ici est celle qui s’adapte au cadre ECG.
Un exemple entièrement résolu
Considérons la matrice :
\[
A=
\begin{pmatrix}
3&1\\
-1&1
\end{pmatrix}
\]
Son polynôme caractéristique vaut :
\[
\chi_A(x)=(x-3)(x-1)+1=x^2-4x+4=(x-2)^2
\]
Il est scindé, avec \(2\) pour unique valeur propre. Pourtant, \(A\) n’est pas diagonalisable : sinon, elle serait semblable à \(2I_2\), donc égale à \(2I_2\).
Le système \((A-2I_2)X=0\) se réduit à :
\[
x+y=0
\]
On choisit donc le vecteur propre unitaire :
\[
e_1=\displaystyle \frac{1}{\sqrt{2}}
\begin{pmatrix}
1\\
-1
\end{pmatrix}
\]
puis on le complète en une base orthonormée de \(\mathbb R^2\) avec :
\[
e_2=\displaystyle \frac{1}{\sqrt{2}}
\begin{pmatrix}
1\\
1
\end{pmatrix}
\]
La matrice de colonnes \(e_1\) et \(e_2\) est orthogonale :
\[
Q=\displaystyle \frac{1}{\sqrt{2}}
\begin{pmatrix}
1&1\\
-1&1
\end{pmatrix}
\]
On calcule ensuite :
\[
Ae_1=2e_1
\]
et :
\[
Ae_2=\displaystyle \frac{1}{\sqrt{2}}
\begin{pmatrix}
4\\
0
\end{pmatrix}
=2e_1+2e_2
\]
Les colonnes de \(Q^TAQ\) contiennent les coordonnées de \(Ae_1\) et \(Ae_2\) dans la base orthonormée \((e_1,e_2)\). On obtient donc :
\[
T=Q^TAQ=
\begin{pmatrix}
2&2\\
0&2
\end{pmatrix}
\]
La matrice \(T\) est bien triangulaire supérieure, avec la valeur propre \(2\) répétée sur sa diagonale, et on a \(A=QTQ^T\).
Démonstration par récurrence
On raisonne par récurrence sur \(n\). Pour \(n=1\), toute matrice est triangulaire : il suffit de prendre \(Q=(1)\).
Soit \(n\geq2\). On suppose le résultat vrai au rang \(n-1\) et on considère \(A\in M_n(\mathbb R)\) dont le polynôme caractéristique est scindé sur \(\mathbb R\).
Étape 1 : un vecteur propre unitaire
Le réel \(\lambda_1\) est racine de \(\chi_A\), donc :
\[
\det(\lambda_1I_n-A)=0
\]
La matrice \(A-\lambda_1I_n\) n’est pas inversible. Il existe donc un vecteur propre \(X_1\) associé à \(\lambda_1\), que l’on choisit de norme \(1\).
Étape 2 : compléter en base orthonormée
On complète \(X_1\) en une base de \(\mathbb R^n\), puis on applique le procédé de Gram-Schmidt. Comme \(X_1\) est déjà unitaire, il n’est pas modifié.
On obtient une base orthonormée \((X_1,\ldots,X_n)\), et la matrice \(Q_1\) de colonnes \(X_1,\ldots,X_n\) est orthogonale.
Étape 3 : faire apparaître un bloc
La première colonne de \(Q_1^TAQ_1\) vaut :
\[
Q_1^TAX_1=\lambda_1Q_1^TX_1=\lambda_1E_1
\]
où \(E_1\) est le premier vecteur de la base canonique. On a donc l’écriture par blocs :
\[
Q_1^TAQ_1=
\begin{pmatrix}
\lambda_1&L\\
0&A_1
\end{pmatrix}
\]
avec \(L\) une matrice ligne de taille \(n-1\) et \(A_1\in\mathcal M_{n-1}(\mathbb R)\).
Étape 4 : le polynôme caractéristique de \(A_1\)
Deux matrices semblables ont le même polynôme caractéristique. En développant le déterminant selon la première colonne, on obtient :
\[
\chi_A(x)=(x-\lambda_1)\chi_{A_1}(x)
\]
Donc :
\[
\chi_{A_1}(x)=(x-\lambda_2)\cdots(x-\lambda_n)
\]
Le polynôme \(\chi_{A_1}\) est donc scindé sur \(\mathbb R\).
Étape 5 : conclure
Par hypothèse de récurrence, il existe \(Q’\) orthogonale et \(T’\) triangulaire supérieure telles que :
\[
Q’^TA_1Q’=T’
\]
On pose :
\[
Q=Q_1
\begin{pmatrix}
1&0\\
0&Q’
\end{pmatrix}
\]
Produit de deux matrices orthogonales, \(Q\) est orthogonale. Un calcul par blocs donne :
\[
Q^TAQ=
\begin{pmatrix}
\lambda_1&LQ’\\
0&T’
\end{pmatrix}
\]
Cette matrice est triangulaire supérieure, ce qui achève la récurrence.
Conséquence : trace et déterminant
Comme \(A\) et \(T\) sont semblables, elles ont même trace et même déterminant. Ces quantités se lisent directement sur la diagonale de \(T\) :
\[
\mathrm{tr}(A)=\lambda_1+\cdots+\lambda_n
\]
et :
\[
\det(A)=\lambda_1\lambda_2\cdots\lambda_n
\]
Sur l’exemple précédent, on vérifie bien :
\[
\mathrm{tr}(A)=3+1=4=2+2
\]
et :
\[
\det(A)=3\times1-1\times(-1)=4=2\times2
\]
Lien avec le théorème spectral
Supposons maintenant que \(A\) est symétrique. On admet que, dans ce cas, \(\chi_A\) est toujours scindé sur \(\mathbb R\) : toutes ses racines sont réelles. La décomposition de Schur s’applique donc.
La matrice \(T=Q^TAQ\) vérifie alors :
\[
T^T=Q^TA^TQ=Q^TAQ=T
\]
Elle est à la fois triangulaire supérieure et symétrique. Ses coefficients situés sous la diagonale sont nuls, donc ceux situés au-dessus aussi : \(T\) est diagonale.
On retrouve exactement le théorème spectral : \(A=QDQ^T\), avec \(D\) diagonale et \(Q\) orthogonale. La décomposition de Schur apparaît ainsi comme une version affaiblie, mais beaucoup plus générale, de ce théorème.
Attention aux hypothèses
Sur \(\mathbb R\), l’hypothèse « \(\chi_A\) scindé » est indispensable. Considérons la matrice de rotation :
\[
R=
\begin{pmatrix}
0&-1\\
1&0
\end{pmatrix}
\]
Son polynôme caractéristique \(x^2+1\) n’a aucune racine réelle. Or, si l’on avait \(R=QTQ^T\) avec \(T\) triangulaire supérieure, on aurait :
\[
RQE_1=QTE_1=t_{1,1}QE_1
\]
La première colonne de \(Q\) serait donc un vecteur propre réel de \(R\), ce qui est impossible. La matrice \(R\) n’admet aucune décomposition de Schur réelle.
Par ailleurs, la décomposition n’est pas unique : on peut choisir l’ordre des valeurs propres sur la diagonale, ou changer le signe d’une colonne de \(Q\). Enfin, triangulaire ne veut pas dire diagonale : Schur ne rend pas une matrice diagonalisable.
Comment utiliser la décomposition de Schur dans un exercice ?
Lorsqu’un énoncé fait intervenir une matrice dont les valeurs propres sont réelles, mais qui n’est pas forcément symétrique, il est utile de :
- vérifier que \(\chi_A\) est scindé sur \(\mathbb R\) ;
- chercher un vecteur propre unitaire, qui fournit la première colonne de \(Q\) ;
- le compléter en base orthonormée avec le procédé de Gram-Schmidt ;
- raisonner par récurrence sur la taille en isolant le bloc \(A_1\) ;
- lire la trace, le déterminant ou les valeurs propres sur la diagonale de \(T\) ;
- exploiter une éventuelle symétrie pour passer de triangulaire à diagonale.
Conclusion
La décomposition de Schur affirme que toute matrice réelle dont le polynôme caractéristique est scindé sur \(\mathbb R\) s’écrit :
\[
A=QTQ^T
\]
avec \(Q\) orthogonale et \(T\) triangulaire supérieure portant les valeurs propres sur sa diagonale.
Ce résultat permet de conserver une base orthonormée même lorsque la diagonalisation est impossible, et redonne immédiatement le théorème spectral dans le cas symétrique. Retiens surtout le schéma de la démonstration : un vecteur propre unitaire, une base orthonormée complétée, puis une récurrence sur la taille. Tu le retrouveras dans de nombreux problèmes de réduction.
Tu peux retrouver le méga-répertoire qui contient toutes les annales de concours et les corrigés. Tu peux également accéder à toutes nos autres ressources mathématiques !