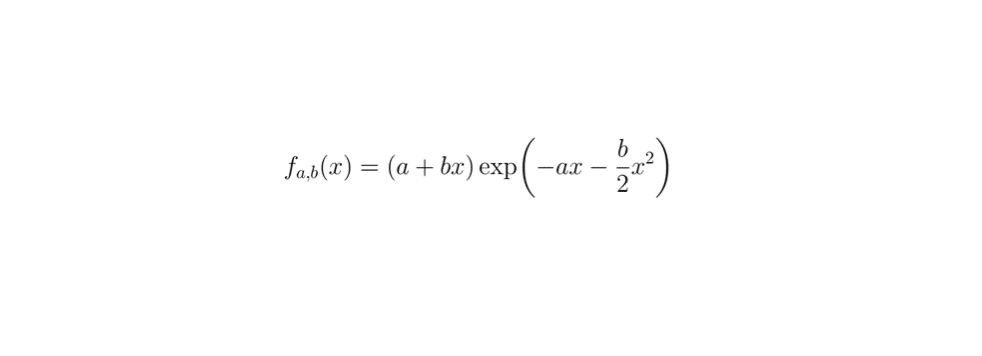
La loi exponentielle linéaire intervient en actuariat pour modéliser des durées de vie à mortalité croissante et apparaît régulièrement dans les sujets (Maths 1). Son étude fait appel à des notions d’analyse : calcul intégral et variables aléatoires à densité. Dans cet article, on va définir cette loi, démontrer que sa densité est normalisée, calculer son espérance, puis établir son lien fondamental avec la loi exponentielle de paramètre 1.
Fonction auxiliaire G et définition de la loi
Soit \( a \) et \( b \) deux réels strictement positifs. On définit la fonction \( G_{a,b} \) sur \( \mathbb{R}_+ \) par :
\[ G_{a,b}(x) = \exp\!\left(-ax – \frac{b}{2}x^2\right). \]
Propriétés de \( G_{a,b} \)
La fonction \( G_{a,b} \) est de classe \( C^1 \) sur \( \mathbb{R}_+ \), strictement positive, et sa dérivée vaut pour tout \( x \geq 0 \) :
\[ G’_{a,b}(x) = -(a + bx)\,G_{a,b}(x). \]
Comme \( a > 0 \) et \( b > 0 \), on a \( a + bx > 0 \) pour tout \( x \geq 0 \), donc \( G’_{a,b}(x) < 0 \) : la fonction est strictement décroissante. De plus, \( G_{a,b}(0) = 1 \) et \( \lim_{x \to +\infty} G_{a,b}(x) = 0.\) La fonction \( G_{a,b} \) réalise ainsi une bijection strictement décroissante de \( \mathbb{R}_+ \) sur \( ]0, 1] \).
On définit ensuite, pour tout \( x \in \mathbb{R} \) : \( f_{a,b}(x) = (a + bx)\exp\!\left(-ax – \frac{b}{2}x^2\right) \) si \( x \geq 0 \), et \( f_{a,b}(x) = 0 \) si \( x < 0 \). On dispose alors de la relation fondamentale, valable pour tout \( x \geq 0 \) :
\[ f_{a,b}(x) = -G’_{a,b}(x). \]
Définition
On dit qu’une variable aléatoire \( X \) suit la loi exponentielle linéaire de paramètres \( a \) et \( b \), notée \( E_\ell(a, b) \), si elle admet \( f_{a,b} \) pour densité.
Cas particulier
Lorsque \( b \to 0 \), on a \( f_{a,b}(x) \to a\,e^{-ax} \) pour \( x \geq 0 \), densité de la loi exponentielle de paramètre \( a \).
Vérification que \( f_{a,b} \) est une densité de probabilité
Pour que \( f_{a,b} \) soit une densité, il faut vérifier les 3 étapes classiques.
Positivité
Pour \( x \geq 0 \), on a \( a + bx > 0 \) et \( \exp(\cdot) > 0 \), donc \( f_{a,b}(x) > 0 \). Pour \( x < 0 \), \( f_{a,b}(x) = 0 \) par définition. La positivité est acquise sur \( \mathbb{R} \).
Continuité
La fonction \( f_{a,b} \) est continue sur \( ]-\infty, 0[ \) (nulle) et sur \( ]0, +\infty[ \) (composée de fonctions continues). En \( 0 \), on a \( \lim_{x \to 0^+} f_{a,b}(x) = a \cdot 1 = a > 0 \), tandis que \( \lim_{x \to 0^-} f_{a,b}(x) = 0 \).
La fonction \( f_{a,b} \) présente donc un saut en \( 0 \), de valeur \( a \). Elle est continue sur \( \mathbb{R} \setminus \{0\} \), c’est-à-dire continue partout sauf en un nombre fini de points : c’est une densité admissible.
Montrons que \( \displaystyle\int_0^{+\infty} f_{a,b}(x)\,dx = 1 \)
La fonction \( f_{a,b} \) étant positive et continue sur \( ]0, +\infty[ \), on intègre sur \( [0, A] \) puis on passe à la limite. En utilisant la relation \( f_{a,b} = -G’_{a,b} \) et le théorème fondamental du calcul intégral :
\[ \int_0^A f_{a,b}(x)\,dx = \int_0^A (-G’_{a,b}(x))\,dx = \Bigl[-G_{a,b}(x)\Bigr]_0^A = -G_{a,b}(A) + G_{a,b}(0) = 1 – G_{a,b}(A). \]
Comme \( G_{a,b}(A) \to 0 \) lorsque \( A \to +\infty \), on conclut :
\[ \int_0^{+\infty} f_{a,b}(x)\,dx = \lim_{A \to +\infty} \left(1 – G_{a,b}(A)\right) = 1. \]
Ainsi \( f_{a,b} \) est bien une densité de probabilité.
Espérance et lien avec la fonction \( G_{a,b} \)
Proposition
Si \( X \) suit la loi \( E_\ell(a, b) \), alors \( X \) admet une espérance et :
\[ E(X) = \int_0^{+\infty} G_{a,b}(x)\,dx. \]
Démonstration
Existence
L’espérance d’une variable aléatoire à densité positive existe si et seulement si l’intégrale \( \displaystyle\int_0^{+\infty} x\,f_{a,b}(x)\,dx \) converge (absolument) . On justifie cette convergence par croissances comparées : pour tout \( x \geq 1 \),
\[ x^3 f_{a,b}(x) = x^3(a + bx)\exp\!\left(-ax – \frac{b}{2}x^2\right) \]
\[\lim \limits_{x \to +\infty} x^3 f_{a,b}(x) = 0 \]
d’après les propriétés de négligeabilité. Il existe donc \( M > 0 \) tel que \( x^3 f_{a,b}(x) \leq M \) pour tout \( x \geq 1 \), soit \( x\,f_{a,b}(x) \leq M/x^2 \).
Or, \( \displaystyle\int_1^{+\infty} \frac{M}{x^2}\,dx \) converge (intégrale de Riemann avec exposant \( > 1 \)), donc \( \displaystyle\int_0^{+\infty} x\,f_{a,b}(x)\,dx \) converge par comparaison. L’espérance existe.
Calcul
On effectue une intégration par parties sur le segment \( [0, A] \), avec les fonctions de classe \( C^1 \) : \( u(x) = x \) et \( v'(x) = -G’_{a,b}(x) \), soit \( v(x) = -G_{a,b}(x) \). On obtient :
\[ \int_0^A x\,(-G’_{a,b}(x))\,dx = \Bigl[-x\,G_{a,b}(x)\Bigr]_0^A + \int_0^A G_{a,b}(x)\,dx = -A\,G_{a,b}(A) + \int_0^A G_{a,b}(x)\,dx. \]
On passe ensuite à la limite lorsque \( A \to +\infty \). D’une part, par croissances comparées, \( A\,G_{a,b}(A) = A\,\exp(-aA – \frac{b}{2}A^2) \to 0 \). D’autre part, \( \displaystyle\int_0^A G_{a,b}(x)\,dx \) converge vers \( \displaystyle\int_0^{+\infty} G_{a,b}(x)\,dx \) (intégrale convergente par le même argument que ci-dessus, \( G_{a,b}(x) \leq e^{-ax} \) étant intégrable). On conclut :
\[ E(X) = \int_0^{+\infty} x\,f_{a,b}(x)\,dx = \int_0^{+\infty} G_{a,b}(x)\,dx. \quad \]
Ce résultat est utile en pratique : il évite d’intégrer directement \( x(a+bx)e^{-ax – b/2\,x^2} \), ce qui serait très long à calculer.
Fonction de répartition et lien avec la loi exponentielle
Fonction de répartition de \( X \)
Si \( X \) suit la loi \( E_\ell(a, b) \), sa fonction de répartition \( F_X \) est définie par \( F_X(x) = P(X \leq x) \). Pour \( x < 0 \), on a \( F_X(x) = 0 \). Pour \( x \geq 0 \), on intègre sur \( [0, x] \) en utilisant à nouveau \( f_{a,b} = -G’_{a,b} \) :
\[ F_X(x) = \int_0^x f_{a,b}(t)\,dt = \Bigl[-G_{a,b}(t)\Bigr]_0^x = 1 – G_{a,b}(x). \]
Ainsi \( F_X(x) = 1 – G_{a,b}(x) \) pour \( x \geq 0 \), et \( F_X(x) = 0 \) pour \( x < 0 \). On vérifie la continuité de \( F_X \) en \( 0 \) : \( \lim_{x \to 0^+} F_X(x) = 1 – G_{a,b}(0) = 0 = F_X(0^-) \), donc \( F_X \) est bien continue sur \( \mathbb{R} \).
Sa dérivée vaut \( F’_X(x) = -G’_{a,b}(x) = f_{a,b}(x) \) pour tout \( x > 0 \), ce qui confirme la cohérence avec la densité. La fonction de survie de \( X \) est alors \( P(X \geq x) = 1 – F_X(x) = G_{a,b}(x) \) pour tout \( x \geq 0 \).
Lien avec la loi exponentielle de paramètre 1
Proposition
Soit \( Y \) une variable aléatoire suivant la loi exponentielle de paramètre 1. On pose :
\[ X = \frac{-a + \sqrt{a^2 + 2bY}}{b}. \]
Alors \( X \) suit la loi \( E_\ell(a, b) \).
Démonstration
La variable \( X \) est bien définie et positive : puisque \( Y \geq 0 \) presque sûrement, on a \( a^2 + 2bY \geq a^2 \), donc \( \sqrt{a^2 + 2bY} \geq a > 0 \), d’où \( X \geq 0 \). Pour tout \( x \geq 0 \), l’équivalence \( X \geq x \) s’écrit :
\[ \frac{-a + \sqrt{a^2 + 2bY}}{b} \geq x \iff \sqrt{a^2 + 2bY} \geq a + bx \iff a^2 + 2bY \geq (a + bx)^2. \]
La seconde équivalence est licite, car les deux membres sont positifs : \( \sqrt{a^2 + 2bY} \geq 0 \) et \( a + bx \geq a > 0 \) puisque \( a > 0 \), \( b > 0 \) et \( x \geq 0 \). On peut donc élever au carré sans changer le sens de l’inégalité. En développant \( (a + bx)^2 = a^2 + 2abx + b^2x^2 \) et en simplifiant par \( 2b > 0 \) :
\[ Y \geq ax + \frac{b}{2}x^2. \]
Comme \( Y \) suit la loi exponentielle de paramètre 1, sa fonction de survie est \( P(Y \geq t) = e^{-t} \) pour tout \( t \geq 0 \). La quantité \( ax + \frac{b}{2}x^2 \geq 0 \) pour \( x \geq 0 \), donc :
\[ P(X \geq x) = P\!\left(Y \geq ax + \frac{b}{2}x^2\right) = \exp\!\left(-ax – \frac{b}{2}x^2\right) = G_{a,b}(x). \]
On en déduit que pour tout \( x \geq 0 \), \( P(X \leq x) = 1 – P(X \geq x) = 1 – G_{a,b}(x) \), et pour \( x < 0 \), \( P(X \leq x) = 0 \). La dérivée de cette fonction de répartition vaut \( -G’_{a,b}(x) = f_{a,b}(x) \) pour tout \( x > 0 \), et \( 0 \) pour \( x < 0 \) : \( X \) admet bien \( f_{a,b} \) pour densité.
Travailler la loi exponentielle linéaire
Si tu veux travailler la loi exponentielle linéaire, voilà un sujet de concours où tu peux la retrouver :
N’hésite pas à faire ce sujet en entier, car tu pourras y trouver des questions très classiques.
Conclusion
La loi exponentielle linéaire n’est pas à connaître par cœur : c’est une notion qui est hors-programme. Mais travailler cette notion te permettra de mobiliser des connaissances, des compétences d’analyses et de probabilités très classiques. Donc, n’hésite pas à faire le sujet au-dessus.
Tu peux retrouver le méga-répertoire qui contient toutes les annales de concours et les corrigés. Tu peux également accéder à toutes nos autres ressources mathématiques !