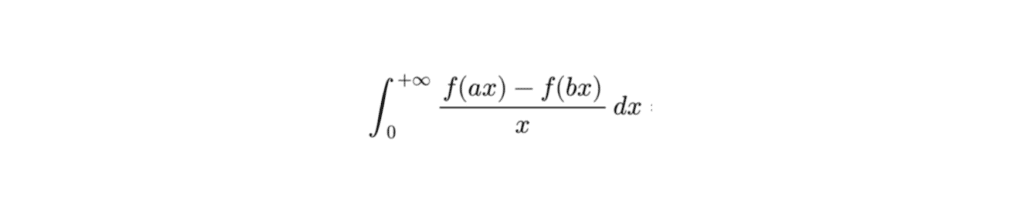
Les intégrales de Frullani forment une famille d’intégrales impropres que l’on sait calculer explicitement, sans connaître de primitive. Elles portent le nom du mathématicien italien Giuliano Frullani, qui a étudié ce résultat au début du XIXe siècle. Cette notion est officiellement hors programme en prépa ECG, mais il est possible de la rencontrer dans un sujet guidé lors des épreuves Maths I et Maths II, ainsi que lors des oraux de mathématiques.
Introduction
Tu as sans doute déjà rencontré, dans un exercice, une intégrale comme \(\displaystyle\int_0^{+\infty}\displaystyle \frac{e^{-x}-e^{-2x}}{x}\,dx\). Aucune primitive simple n’apparaît et, pourtant, sa valeur est exactement \(\ln 2\). Ce n’est pas un hasard : c’est un cas particulier d’une formule générale, qui ne dépend que de la valeur de la fonction en \(0\) et de sa limite en \(+\infty\).
Cette notion est hors programme en prépa ECG. Elle apparaît toutefois régulièrement sous forme guidée dans les exercices sur les intégrales impropres. Dans cet article, nous allons énoncer le théorème de Frullani, le démontrer, l’appliquer à plusieurs exemples, puis préciser ses hypothèses.
Énoncé du théorème de Frullani
Soit \(f\) une fonction continue sur \([0,+\infty[\), admettant une limite finie \(L\) en \(+\infty\). Pour tous réels \(a>0\) et \(b>0\), l’intégrale suivante converge, et :
\[
\int_0^{+\infty}\displaystyle \frac{f(ax)-f(bx)}{x}\,dx=\big(f(0)-L\big)\ln\Big(\displaystyle \frac{b}{a}\Big)
\]
La fonction intégrée est continue sur \(]0,+\infty[\) : l’intégrale est impropre à la fois en \(0\) et en \(+\infty\).
Un exemple entièrement résolu
Prenons \(f(x)=\displaystyle \frac{1}{1+x}\), pour laquelle \(f(0)=1\) et \(L=0\). Le théorème annonce :
\[
\int_0^{+\infty}\Big(\displaystyle \frac{1}{1+ax}-\displaystyle \frac{1}{1+bx}\Big)\displaystyle \frac{dx}{x}=\ln\Big(\displaystyle \frac{b}{a}\Big)
\]
Dans ce cas, on peut vérifier le résultat directement. En réduisant au même dénominateur :
\[
\displaystyle \frac{1}{x}\Big(\displaystyle \frac{1}{1+ax}-\displaystyle \frac{1}{1+bx}\Big)=\displaystyle \frac{b-a}{(1+ax)(1+bx)}=\displaystyle \frac{b}{1+bx}-\displaystyle \frac{a}{1+ax}
\]
Une primitive est donc \(\ln(1+bx)-\ln(1+ax)\), c’est-à-dire :
\[
F(x)=\ln\Big(\displaystyle \frac{1+bx}{1+ax}\Big)
\]
On a \(F(0)=0\) et \(F(x)\) tend vers \(\ln\Big(\displaystyle \frac{b}{a}\Big)\) lorsque \(x\to+\infty\), ce qui confirme la formule.
Démonstration
Étape 1 : se placer sur un segment
Soient \(0<\varepsilon<A\). Sur le segment \([\varepsilon,A]\), on peut séparer l’intégrale en deux :
\[
\int_\varepsilon^A\displaystyle \frac{f(ax)-f(bx)}{x}\,dx=\int_\varepsilon^A\displaystyle \frac{f(ax)}{x}\,dx-\int_\varepsilon^A\displaystyle \frac{f(bx)}{x}\,dx
\]
Étape 2 : changer de variable
On pose \(u=ax\) dans la première intégrale et \(u=bx\) dans la seconde. Comme \(\displaystyle \frac{dx}{x}=\displaystyle \frac{du}{u}\) dans les deux cas :
\[
\int_\varepsilon^A\displaystyle \frac{f(ax)-f(bx)}{x}\,dx=\int_{a\varepsilon}^{aA}\displaystyle \frac{f(u)}{u}\,du-\int_{b\varepsilon}^{bA}\displaystyle \frac{f(u)}{u}\,du
\]
Par la relation de Chasles, les parties communes se compensent :
\[
\int_\varepsilon^A\displaystyle \frac{f(ax)-f(bx)}{x}\,dx=\int_{a\varepsilon}^{b\varepsilon}\displaystyle \frac{f(u)}{u}\,du-\int_{aA}^{bA}\displaystyle \frac{f(u)}{u}\,du
\]
Étape 3 : le comportement en \(0\)
Comme \(\displaystyle\int_{a\varepsilon}^{b\varepsilon}\displaystyle \frac{du}{u}=\ln\Big(\displaystyle \frac{b}{a}\Big)\), on écrit :
\[
\int_{a\varepsilon}^{b\varepsilon}\displaystyle \frac{f(u)}{u}\,du=f(0)\ln\Big(\displaystyle \frac{b}{a}\Big)+\int_{a\varepsilon}^{b\varepsilon}\displaystyle \frac{f(u)-f(0)}{u}\,du
\]
Si \(M_\varepsilon\) désigne le maximum de \(|f-f(0)|\) entre \(a\varepsilon\) et \(b\varepsilon\), la dernière intégrale est majorée en valeur absolue par \(M_\varepsilon\left|\ln\Big(\displaystyle \frac{b}{a}\Big)\right|\). Par continuité de \(f\) en \(0\), \(M_\varepsilon\) tend vers \(0\) lorsque \(\varepsilon\to0\).
Étape 4 : le comportement en \(+\infty\)
De la même façon, en utilisant cette fois la limite \(L\) :
\[
\int_{aA}^{bA}\displaystyle \frac{f(u)}{u}\,du=L\ln\Big(\displaystyle \frac{b}{a}\Big)+\int_{aA}^{bA}\displaystyle \frac{f(u)-L}{u}\,du
\]
et la dernière intégrale tend vers \(0\) lorsque \(A\to+\infty\), puisque \(f(u)-L\) tend vers \(0\).
Étape 5 : conclure
Les limites en \(\varepsilon\) et en \(A\) existent séparément, donc l’intégrale converge en \(0\) et en \(+\infty\). En faisant tendre \(\varepsilon\) vers \(0\) et \(A\) vers \(+\infty\), on obtient la formule annoncée.
Deux applications classiques
Avec l’exponentielle
Pour \(f(x)=e^{-x}\), on a \(f(0)=1\) et \(L=0\), d’où :
\[
\int_0^{+\infty}\displaystyle \frac{e^{-ax}-e^{-bx}}{x}\,dx=\ln\Big(\displaystyle \frac{b}{a}\Big)
\]
En particulier, avec \(a=1\) et \(b=2\), on retrouve la valeur \(\ln2\approx0{,}693\) annoncée en introduction.
Une intégrale sur \([0,1]\)
Pour \(a,b>0\), considérons :
\[
J=\int_0^1\displaystyle \frac{x^{a-1}-x^{b-1}}{\ln x}\,dx
\]
Le changement de variable \(x=e^{-t}\) transforme \(J\) en :
\[
J=-\int_0^{+\infty}\displaystyle \frac{e^{-at}-e^{-bt}}{t}\,dt=\ln\Big(\displaystyle \frac{a}{b}\Big)
\]
Par exemple, pour \(a=2\) et \(b=1\), on obtient \(\displaystyle\int_0^1\displaystyle \frac{x-1}{\ln x}\,dx=\ln2\).
Pourquoi la formule fonctionne
Le point clé est la propriété \(\displaystyle \frac{dx}{x}=\displaystyle \frac{du}{u}\) : le facteur \(\displaystyle \frac{1}{x}\) rend l’intégrale insensible aux changements d’échelle. Les fonctions \(x\mapsto f(ax)\) et \(x\mapsto f(bx)\) sont deux versions dilatées de la même fonction, et leurs intégrales « pondérées par \(\displaystyle \frac{1}{x}\) » ne diffèrent que par un décalage.
Ce décalage ne se voit qu’aux deux extrémités. Près de \(0\), \(f\) vaut à peu près \(f(0)\) sur un intervalle \([a\varepsilon,b\varepsilon]\) de « longueur logarithmique » \(\ln\Big(\displaystyle \frac{b}{a}\Big)\), quelle que soit la valeur de \(\varepsilon\). Près de \(+\infty\), elle vaut à peu près \(L\) sur un intervalle de même longueur logarithmique. Tout ce qui se passe entre les deux s’annule.
Comparaison avec le logarithme
La formule de Frullani généralise l’égalité bien connue :
\[
\ln\Big(\displaystyle \frac{b}{a}\Big)=\int_a^b\displaystyle \frac{du}{u}
\]
En effet, si l’on remplace formellement \(f\) par la fonction qui vaut \(1\) sur \([0,1]\) et \(0\) au-delà, on a \(f(0)=1\), \(L=0\), et pour \(a<b\) la différence \(f(ax)-f(bx)\) vaut \(1\) exactement lorsque \(\displaystyle \frac{1}{b}<x\leq\displaystyle \frac{1}{a}\). L’intégrale de Frullani devient alors \(\displaystyle\int_{1/b}^{1/a}\displaystyle \frac{dx}{x}=\ln\Big(\displaystyle \frac{b}{a}\Big)\). Le théorème en est une version « lissée », valable pour toute fonction continue ayant une limite en \(+\infty\).
Attention aux hypothèses
Il ne faut jamais séparer l’intégrale impropre en deux. Si \(f(0)\neq0\), chacune des intégrales \(\displaystyle\int_0^{+\infty}\displaystyle \frac{f(ax)}{x}\,dx\) diverge en \(0\) : c’est la différence qui converge. La séparation n’est permise que sur un segment \([\varepsilon,A]\), comme dans la démonstration.
L’existence d’une limite finie en \(+\infty\) est indispensable. Pour \(f(x)=\ln(1+x)\), on a :
\[
\displaystyle \frac{\ln(1+ax)-\ln(1+bx)}{x}\sim\displaystyle \frac{\ln(a/b)}{x}
\quad\text{lorsque }x\to+\infty
\]
et l’intégrale diverge dès que \(a\neq b\). Enfin, les réels \(a\) et \(b\) doivent être strictement positifs, sans quoi le changement de variable de l’étape 2 n’est plus valable.
Comment reconnaître une intégrale de Frullani dans un exercice ?
Lorsqu’une intégrale impropre sur \(]0,+\infty[\) fait intervenir un quotient par \(x\), il est utile :
- de chercher à écrire le numérateur sous la forme \(f(ax)-f(bx)\) ;
- de vérifier que \(f\) est continue en \(0\) et admet une limite finie en \(+\infty\) ;
- de travailler sur un segment \([\varepsilon,A]\) avant de séparer les intégrales ;
- d’effectuer les changements de variable \(u=ax\) et \(u=bx\) ;
- d’utiliser la relation de Chasles pour ne garder que les intégrales près de \(0\) et de \(+\infty\) ;
- de penser au changement de variable \(x=e^{-t}\) pour les intégrales sur \([0,1]\) faisant intervenir \(\ln x\).
Conclusion
Le théorème de Frullani affirme que, pour \(f\) continue sur \([0,+\infty[\) de limite \(L\) en \(+\infty\) et pour \(a,b>0\) :
\[
\int_0^{+\infty}\displaystyle \frac{f(ax)-f(bx)}{x}\,dx=\big(f(0)-L\big)\ln\Big(\displaystyle \frac{b}{a}\Big)
\]
Il est particulièrement utile, car il permet de calculer des intégrales impropres sans primitive, en n’utilisant que deux informations sur \(f\) comme l’intégrale \(\displaystyle\int_0^{+\infty}\displaystyle \frac{e^{-x}-e^{-2x}}{x}\,dx\) qui ne possède aucune primitive simple, mais qui pourtant vaut exactement \(\ln 2\).
Sa démonstration est aussi un excellent modèle de rédaction : se placer sur un segment, changer de variable, puis passer à la limite séparément aux deux bornes. Il est donc intéressant de s’entraîner à la démontrer, car dans un sujet, il n’est pas possible de directement appliquer un résultat hors programme.
Tu peux retrouver le méga-répertoire qui contient toutes les annales de concours et les corrigés. Tu peux également accéder à toutes nos autres ressources mathématiques !