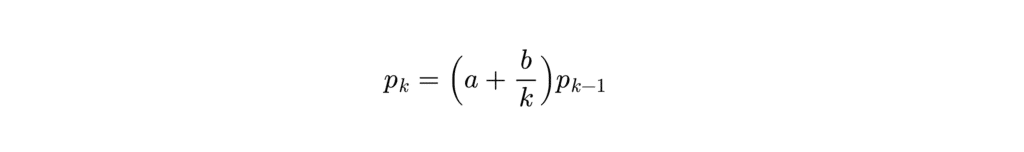
La loi de Panjer désigne en réalité une famille de lois discrètes, définies par une relation de récurrence très simple entre deux probabilités consécutives. Elle porte le nom de l’actuaire canadien Harry Panjer, qui a montré en 1981 qu’elle permet de calculer efficacement la loi du montant total des sinistres d’un portefeuille d’assurance.
Introduction
Tu connais déjà les lois de Poisson, binomiale et géométrique. Elles vérifient toutes une relation du même type, et cette observation conduit à un algorithme de calcul pour les sommes d’un nombre aléatoire de variables, un objet fréquent dans les sujets de concours.
Cette notion est hors programme en prépa ECG. Elle peut néanmoins apparaître dans un problème de probabilités discrètes, notamment sur les modèles d’assurance, ou dans une question Python demandant de calculer une loi par récurrence.
Dans cet article, nous allons définir la classe de Panjer, identifier ses principaux membres, calculer leur espérance et leur variance, puis démontrer la formule de récurrence de Panjer.
Définition de la classe de Panjer
Soit \(N\) une variable aléatoire à valeurs dans \(\mathbb N\). On note \(p_k=P(N=k)\). On dit que la loi de \(N\) appartient à la classe de Panjer s’il existe deux réels \(a\) et \(b\) tels que, pour tout \(k\geq1\) :
\[
p_k=\Big(a+\displaystyle \frac{b}{k}\Big)p_{k-1}
\]
Tous les \(p_k\) sont alors proportionnels à \(p_0\), qui est fixé par la condition \(\sum p_k=1\) : les réels \(a\) et \(b\) déterminent entièrement la loi.
Les membres classiques
La loi de Poisson
Si \(N\hookrightarrow\mathcal P(\lambda)\), alors pour \(k\geq1\) :
\[
p_k=e^{-\lambda}\displaystyle \frac{\lambda^k}{k!}=\displaystyle \frac{\lambda}{k}\times e^{-\lambda}\displaystyle \frac{\lambda^{k-1}}{(k-1)!}=\displaystyle \frac{\lambda}{k}\,p_{k-1}
\]
On a donc \(a=0\) et \(b=\lambda\). Pour \(\lambda=2\), la relation donne successivement :
\[
p_1=2e^{-2},\qquad p_2=\displaystyle \frac{2}{2}\,p_1=2e^{-2},\qquad p_3=\displaystyle \frac{2}{3}\,p_2=\displaystyle \frac{4}{3}e^{-2}
\]
ce qui coïncide bien avec \(\displaystyle \frac{2^3}{3!}e^{-2}\).
La loi binomiale
Si \(N\hookrightarrow\mathcal B(n,p)\) avec \(0<p<1\), alors pour \(1\leq k\leq n\) :
\[
\displaystyle \frac{p_k}{p_{k-1}}=\displaystyle \frac{n-k+1}{k}\times\displaystyle \frac{p}{1-p}
\]
En écrivant \(\displaystyle \frac{n-k+1}{k}=-1+\displaystyle \frac{n+1}{k}\), on obtient :
\[
a=-\displaystyle \frac{p}{1-p},\qquad b=\displaystyle \frac{(n+1)p}{1-p}
\]
Pour \(k=n+1\), on a \(a+\displaystyle \frac{b}{n+1}=0\) : la relation donne \(p_{n+1}=0\), et elle reste vraie au-delà de \(n\).
La loi géométrique décalée
Si \(p_k=p(1-p)^k\) pour \(k\geq0\), c’est-à-dire si \(N+1\) suit la loi géométrique \(\mathcal G(p)\), alors :
\[
p_k=(1-p)\,p_{k-1}
\]
On a donc \(a=1-p\) et \(b=0\).
Espérance et variance
On suppose que \(N\) admet un moment d’ordre \(2\), ce qui est le cas des trois exemples précédents, et que \(a<1\).
Étape 1 : l’espérance
En multipliant la relation par \(k\), puis en sommant pour \(k\geq1\) avec \(j=k-1\) :
\[
E(N)=\sum_{j=0}^{+\infty}\big(a(j+1)+b\big)p_j=a\big(E(N)+1\big)+b
\]
Donc :
\[
E(N)=\displaystyle \frac{a+b}{1-a}
\]
On retrouve \(\lambda\) pour la loi de Poisson, \(np\) pour la loi binomiale et \(\displaystyle \frac{1-p}{p}\) pour la loi géométrique décalée.
Étape 2 : la variance
En multipliant cette fois par \(k^2\), on obtient de même :
\[
E(N^2)=\sum_{j=0}^{+\infty}(j+1)\big(a(j+1)+b\big)p_j=a\,E\big((N+1)^2\big)+b\,E(N+1)
\]
En notant \(m=E(N)\) et en développant :
\[
(1-a)E(N^2)=(2a+b)m+a+b
\]
Comme \(a+b=(1-a)m\), un calcul direct donne finalement :
\[
V(N)=E(N^2)-m^2=\displaystyle \frac{m}{1-a}=\displaystyle \frac{a+b}{(1-a)^2}
\]
Interprétation
Le rapport \(\displaystyle \frac{V(N)}{E(N)}=\displaystyle \frac{1}{1-a}\) ne dépend que de \(a\). Pour la loi de Poisson, \(a=0\) et la variance est égale à l’espérance. Pour la loi binomiale, \(a<0\) et la variance est plus petite. Pour la loi géométrique décalée, \(a>0\) et la variance est plus grande. En assurance, comparer la moyenne et la variance empiriques du nombre de sinistres permet ainsi de choisir un modèle.
La formule de récurrence de Panjer
On considère une variable \(N\) de la classe de Panjer, et une suite \((X_i)\) de variables indépendantes de même loi, indépendantes de \(N\), à valeurs dans \(\mathbb N^*\). On note \(f_j=P(X_1=j)\) et :
\[
S=X_1+\cdots+X_N
\]
avec \(S=0\) si \(N=0\). En assurance, \(N\) est le nombre de sinistres et \(X_i\) le coût du \(i\)-ème sinistre.
Théorème
En notant \(g_s=P(S=s)\), on a \(g_0=p_0\) et, pour \(s\geq1\) :
\[
g_s=\sum_{j=1}^{s}\Big(a+\displaystyle \frac{bj}{s}\Big)f_j\,g_{s-j}
\]
On note \(S_n=X_1+\cdots+X_n\), avec \(S_0=0\).
Étape 1 : un argument de symétrie
Soient \(n\geq1\) et \(s\geq1\). Les variables \(X_1,\ldots,X_n\) jouent le même rôle, donc les espérances \(E\big(X_i\mathbf 1_{\{S_n=s\}}\big)\) sont toutes égales. Leur somme vaut :
\[
E\big(S_n\mathbf 1_{\{S_n=s\}}\big)=s\,P(S_n=s)
\]
donc :
\[
E\big(X_1\mathbf 1_{\{S_n=s\}}\big)=\displaystyle \frac{s}{n}\,P(S_n=s)
\]
Étape 2 : découper selon la valeur de \(X_1\)
On en déduit :
\[
\Big(a+\displaystyle \frac{b}{n}\Big)P(S_n=s)=E\Big(\Big(a+\displaystyle \frac{bX_1}{s}\Big)\mathbf 1_{\{S_n=s\}}\Big)
\]
Selon la valeur \(j\) de \(X_1\), l’événement \(\{S_n=s\}\) s’écrit \(\{X_1=j\}\cap\{X_2+\cdots+X_n=s-j\}\). Par indépendance, et comme \(X_2+\cdots+X_n\) a la même loi que \(S_{n-1}\) :
\[
\Big(a+\displaystyle \frac{b}{n}\Big)P(S_n=s)=\sum_{j=1}^{s}\Big(a+\displaystyle \frac{bj}{s}\Big)f_j\,P(S_{n-1}=s-j)
\]
Étape 3 : sommer sur \(n\)
Pour \(s\geq1\), l’événement \(\{S=s\}\) impose \(N\geq1\). Par indépendance de \(N\) et des \(X_i\), puis par la relation de Panjer :
\[
g_s=\sum_{n=1}^{+\infty}p_n\,P(S_n=s)=\sum_{n=1}^{+\infty}\Big(a+\displaystyle \frac{b}{n}\Big)p_{n-1}\,P(S_n=s)
\]
On utilise l’étape 2 et on pose \(m=n-1\) :
\[
g_s=\sum_{j=1}^{s}\Big(a+\displaystyle \frac{bj}{s}\Big)f_j\sum_{m=0}^{+\infty}p_m\,P(S_m=s-j)
\]
La somme intérieure vaut \(g_{s-j}\), d’où le résultat.
Un exemple entièrement résolu
On prend \(N\hookrightarrow\mathcal P(1)\), donc \(a=0\) et \(b=1\), et des coûts \(X_i\) valant \(1\) ou \(2\) avec probabilité \(\displaystyle \frac{1}{2}\). On part de \(g_0=e^{-1}\) :
\[
g_1=1\times\displaystyle \frac{1}{2}\times g_0=\displaystyle \frac{1}{2}e^{-1}
\]
\[
g_2=\displaystyle \frac{1}{2}\times\displaystyle \frac{1}{2}\times g_1+1\times\displaystyle \frac{1}{2}\times g_0=\displaystyle \frac{5}{8}e^{-1}
\]
\[
g_3=\displaystyle \frac{1}{3}\times\displaystyle \frac{1}{2}\times g_2+\displaystyle \frac{2}{3}\times\displaystyle \frac{1}{2}\times g_1=\displaystyle \frac{13}{48}e^{-1}
\]
Pour vérifier \(g_2\), on remarque que \(S=2\) si \(N=1\) et \(X_1=2\), ou si \(N=2\) et \(X_1=X_2=1\) :
\[
g_2=e^{-1}\times\displaystyle \frac{1}{2}+\displaystyle \frac{e^{-1}}{2}\times\displaystyle \frac{1}{4}=\displaystyle \frac{5}{8}e^{-1}
\]
Comparaison avec le calcul direct
Sans la récurrence, on écrit \(g_s=\sum p_n\,P(S_n=s)\), ce qui demande de connaître la loi de chaque somme \(S_n\) par convolutions successives. La récurrence de Panjer remplace ce calcul par une seule boucle : chaque \(g_s\) s’obtient à partir des valeurs précédentes, en \(s\) opérations. Elle se programme en quelques lignes en Python, ce qui explique son usage en actuariat.
Attention aux hypothèses
La loi géométrique du programme, à valeurs dans \(\mathbb N^*\), n’appartient pas à la classe de Panjer : on aurait \(p_0=0\), donc \(p_1=(a+b)p_0=0\), ce qui est faux. Seule sa version décalée convient.
La classe est d’ailleurs très restreinte : on admet que ses seuls membres sont les lois de Poisson, les lois binomiales et les lois binomiales négatives, dont la loi géométrique décalée est un cas particulier.
Enfin, la formule suppose \(X_i\geq1\) et \(N\) indépendante des \(X_i\). Si \(X_i\) peut valoir \(0\), la récurrence devient :
\[
g_s=\displaystyle \frac{1}{1-af_0}\sum_{j=1}^{s}\Big(a+\displaystyle \frac{bj}{s}\Big)f_j\,g_{s-j}
\]
et \(g_0\) doit être calculé à part.
Comment utiliser la loi de Panjer dans un exercice ?
Lorsqu’un énoncé fait intervenir une loi discrète définie par récurrence ou une somme d’un nombre aléatoire de variables, il est utile :
- de calculer le rapport \(\displaystyle \frac{p_k}{p_{k-1}}\) et l’écrire sous la forme \(a+\displaystyle \frac{b}{k}\) ;
- de vérifier que la relation est valable dès \(k=1\), en particulier que \(p_0>0\) ;
- d’obtenir directement l’espérance et la variance à partir de \(a\) et \(b\) ;
- de comparer variance et espérance pour identifier le type de loi ;
- de vérifier, pour une somme aléatoire, l’indépendance et la condition \(X_i\geq1\), puis appliquer la récurrence à partir de \(g_0=p_0\) ;
- de contrôler les premières valeurs par un calcul direct.
Conclusion
La classe de Panjer regroupe les lois discrètes vérifiant :
\[
p_k=\Big(a+\displaystyle \frac{b}{k}\Big)p_{k-1}
\]
Elle contient les lois de Poisson, binomiales et géométriques décalées, et ses deux paramètres donnent directement l’espérance et la variance. Elle permet surtout de calculer la loi d’une somme aléatoire par la récurrence de Panjer, un outil de base de l’actuariat.
Tu retrouveras dans cette notion plusieurs idées très présentes aux concours : les sommes d’un nombre aléatoire de variables, les arguments de symétrie et les calculs de lois par récurrence.
Tu peux retrouver le méga-répertoire qui contient toutes les annales de concours et les corrigés. Tu peux également accéder à toutes nos autres ressources mathématiques !